Pourquoi la hausse des primes d’assurance auto suit le coût des réparations
La hausse des primes d’assurance auto s’explique d’abord par l’augmentation des sommes que les assureurs doivent verser après un accident. Selon les chiffres de l’association Sécurité et Réparation Automobile, le coût des réparations a progressé d’environ 30 % entre 2021 et 2025. Pour un assureur, une série de sinistres comparables coûte donc davantage à indemniser qu’il y a quelques années, même si le nombre d’accidents ne change pas.
Cette évolution ne tient pas à un seul facteur. Les perturbations de l’approvisionnement en composants électroniques apparues après la pandémie ont notamment compliqué la production de véhicules neufs. Certains automobilistes ont alors conservé plus longtemps leur voiture, ce qui a prolongé son usage et accru les besoins d’entretien comme de réparation.
Imaginons Claire, qui roule dans une voiture de dix ans et doit remplacer un élément endommagé lors d’un accrochage. La pièce n’est pas immédiatement disponible et le garage doit immobiliser le véhicule, commander le composant et organiser l’intervention. Ce type de situation peut allonger les délais, mobiliser davantage de main-d’œuvre et alourdir la facture finale, qui sera ensuite prise en compte dans les charges des assureurs.
Des pièces détachées et une énergie plus coûteuses
Les pièces détachées participent directement à cette inflation automobile. Même lorsque les circuits d’approvisionnement se rétablissent, le prix de fabrication peut rester élevé, notamment parce que l’énergie nécessaire à la production et au transport coûte davantage. Le retour à une disponibilité plus normale ne signifie donc pas que les réparations retrouvent leurs anciens tarifs.
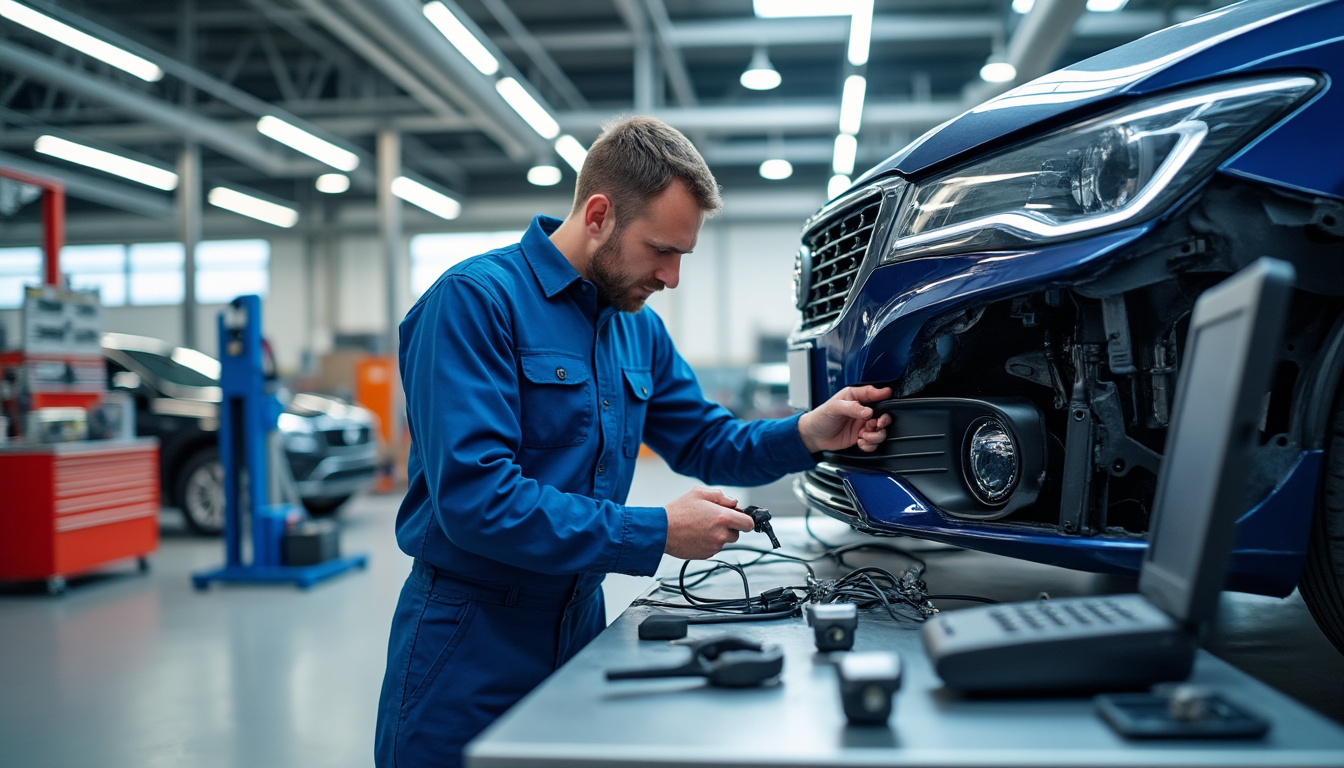
La hausse concerne aussi le travail en atelier. Les réparations modernes peuvent demander des compétences spécialisées, des outils de diagnostic et un calibrage précis des équipements après le remplacement d’une pièce. Un pare-chocs, par exemple, peut abriter des capteurs d’aide au stationnement : réparer ou changer l’ensemble nécessite alors plus qu’une simple intervention de carrosserie.
Pour les assureurs, ces dépenses se répercutent sur le résultat technique, c’est-à-dire l’écart entre les cotisations encaissées et les charges supportées. Lorsque les indemnisations et les frais de gestion augmentent plus vite que les recettes, les compagnies peuvent réviser leurs tarifs afin de rééquilibrer leurs comptes. La prime individuelle dépend aussi du contrat et du profil assuré, mais l’évolution générale des coûts pèse sur l’ensemble du marché.
Cette transmission n’est pas toujours immédiate ni identique d’un conducteur à l’autre. Un automobiliste sans accident peut constater une hausse même si son comportement n’a pas changé : le prix de sa cotisation reflète aussi les coûts mutualisés au sein de son portefeuille d’assurés. Comprendre ce mécanisme permet de distinguer la situation personnelle des dépenses collectives auxquelles l’assurance doit faire face.
Électronique embarquée, véhicules électriques et sinistralité routière
La sophistication des voitures transforme le contenu d’une réparation. Les aides au stationnement, les caméras, les radars, les systèmes de freinage assisté et les écrans embarqués améliorent le confort et la sécurité, mais ils ajoutent des composants susceptibles d’être endommagés lors d’un choc. Une collision à faible vitesse peut ainsi entraîner le remplacement d’un capteur, puis une opération de recalibrage réalisée par un professionnel équipé.
Pour l’automobiliste, le dommage visible ne donne donc pas toujours une idée exacte de la facture. Un pare-brise fissuré peut, par exemple, intégrer une caméra qui doit être réinitialisée après la pose. Ce travail technique, auquel s’ajoutent le prix de la pièce et le temps d’immobilisation, contribue au coût des réparations supporté par les assureurs.
Les particularités des voitures électriques
Les véhicules électriques ajoutent leurs propres enjeux. Leur batterie, leurs composants haute tension et certaines procédures de sécurité exigent des compétences et des équipements adaptés. En cas de choc, il faut parfois vérifier des éléments qui ne sont pas visibles depuis l’extérieur, ce qui peut prolonger l’expertise et rendre l’intervention plus complexe.
Il ne faut pas en déduire que toute voiture électrique coûte systématiquement davantage à assurer. Le montant dépend aussi du modèle, de sa valeur, de son lieu de stationnement, de son usage et du profil du conducteur. En revanche, les caractéristiques techniques d’un véhicule peuvent modifier le coût moyen d’un sinistre comparable, ce qui explique l’attention portée à ces modèles dans les calculs tarifaires. Un dossier consacré aux véhicules électriques et à l’évolution des primes permet d’approfondir cette question.
Accidents et événements climatiques
La sinistralité routière désigne la fréquence et la gravité des sinistres liés à la circulation. Elle évolue selon les habitudes de déplacement, la densité du trafic, les conditions météorologiques et les caractéristiques du parc automobile. Même si le nombre d’accidents ne progresse pas dans les mêmes proportions que le prix des réparations, des indemnisations plus élevées suffisent à exercer une pression sur les cotisations.
Les catastrophes naturelles peuvent également occasionner des dommages aux véhicules : inondation, grêle, chute d’arbres ou ruissellement important. Un épisode localisé peut toucher de nombreuses voitures en peu de temps et entraîner des expertises et des réparations simultanées. Les conséquences tarifaires dépendent des garanties souscrites et des règles applicables, mais ces événements font partie des risques que les assureurs doivent évaluer.
Un conducteur qui gare sa voiture dans un garage et roule peu n’est pas exposé comme celui qui stationne dans une zone fréquemment inondée ou circule chaque jour sur des axes chargés. Cependant, aucun profil n’échappe totalement aux tendances collectives : le prix des pièces, les technologies embarquées et l’intensité des sinistres composent un ensemble de coûts que l’assurance doit absorber.
Comment les assureurs calculent-ils la hausse des primes en 2026 ?
Une cotisation n’est pas déterminée uniquement par le montant d’une réparation. L’assureur estime la probabilité qu’un sinistre survienne et le coût potentiel de ses conséquences, puis tient compte des garanties choisies, des frais de fonctionnement et des résultats observés sur son portefeuille. La hausse des primes peut ainsi refléter à la fois l’évolution des charges générales et des caractéristiques propres à un contrat.
Parmi les critères examinés figurent le véhicule, son usage, le lieu de résidence, l’expérience de conduite et l’historique de sinistres. Un modèle puissant ou coûteux à réparer peut présenter un risque financier différent d’une voiture ancienne utilisée occasionnellement. De même, un stationnement en rue et un stationnement dans un garage ne correspondent pas toujours aux mêmes expositions au vol ou aux dommages.
Une mutualisation qui explique certaines augmentations
La logique assurantielle repose sur la mutualisation : les cotisations d’un groupe permettent de financer les indemnisations des personnes victimes d’un sinistre. Cela explique pourquoi le tarif d’un conducteur prudent peut aussi évoluer. Sa prime n’est pas une facture calculée uniquement à partir de ses propres réparations, mais une contribution estimée selon le risque et les coûts du portefeuille auquel son contrat est rattaché.
Cette méthode ne signifie pas que toutes les compagnies appliquent les mêmes tarifs. Elles peuvent avoir des clientèles, des coûts de gestion, des règles de souscription et des politiques commerciales différents. Deux automobilistes comparables peuvent donc recevoir des propositions différentes, tandis qu’un même assuré peut obtenir un tarif variable en fonction des garanties et des franchises retenues.
Les primes sont également influencées par le niveau de couverture. Une formule au tiers couvre notamment la responsabilité civile obligatoire, tandis qu’une protection plus étendue peut inclure des garanties contre le vol, le bris de glace ou les dommages au véhicule. L’obligation de responsabilité civile découle de l’article L. 211-1 du Code des assurances pour les véhicules terrestres à moteur : supprimer toute assurance n’est donc pas une solution légale pour réduire le budget.
Les tendances publiées pour 2027 évoquent de nouvelles révisions tarifaires, mais elles ne constituent pas le tarif certain de chaque contrat. Les projections varient selon les garanties, les régions et les hypothèses économiques retenues. Pour replacer ces annonces dans leur contexte, il est utile de consulter une analyse sur la progression annoncée des tarifs d’assurance, sans confondre prévision générale et devis individuel.
La date d’échéance reste le moment concret où l’assuré peut examiner l’évolution de sa cotisation et vérifier les garanties facturées. Comparer le nouveau montant à l’ancien est utile, mais la comparaison doit porter aussi sur les plafonds, les exclusions et les franchises. Un prix inférieur peut cacher une protection moins adaptée, tandis qu’une hausse peut correspondre à une couverture dont le périmètre a changé.
Les leviers concrets pour réduire sa cotisation sans fragiliser sa couverture
Agir sur sa dépense reste possible, même si un automobiliste ne maîtrise ni le prix de l’énergie ni celui des composants. Le premier réflexe consiste à relire le contrat et à vérifier que les garanties correspondent encore à l’usage réel de la voiture. Un véhicule qui a perdu de la valeur et roule peu ne justifie pas nécessairement les mêmes options qu’une voiture récente utilisée quotidiennement.
La comparaison des contrats permet ensuite de repérer les écarts entre assureurs. Il faut demander des devis portant sur des garanties équivalentes, en examinant les plafonds d’indemnisation, les exclusions, l’assistance et les franchises d’assurance. Un tarif attractif peut devenir moins avantageux si une franchise élevée reste à la charge du conducteur après un sinistre.
Les choix à examiner avant de modifier le contrat
- Adapter les garanties au véhicule : évaluer la valeur de la voiture, son âge et la fréquence de son utilisation avant de conserver ou de retirer une option.
- Réviser les franchises d’assurance : une franchise plus élevée peut réduire la cotisation, mais elle augmente la somme à payer après un dommage couvert.
- Écarter les options peu utiles : vérifier si une assistance, une protection ou un service est déjà inclus dans un autre contrat ou rarement utilisé.
- Mettre plusieurs devis en concurrence : comparer des niveaux de garantie identiques plutôt que de retenir uniquement le montant annuel le plus bas.
- Signaler un changement d’usage : un kilométrage réduit ou un nouveau mode de stationnement peut modifier l’évaluation du risque selon les conditions de l’assureur.
Le choix du réparateur peut aussi avoir un effet sur le coût d’un sinistre. Les garages partenaires négocient généralement leurs tarifs avec les compagnies, ce qui peut éviter une facture disproportionnée. Avant de confier le véhicule à un atelier, il est utile de demander à l’assureur les modalités du réseau et de vérifier que les réparations proposées répondent bien aux besoins de sécurité.
Les pièces de réemploi constituent une autre piste lorsque leur utilisation est possible et acceptée. Il s’agit de pièces d’occasion issues d’un véhicule démonté, contrôlées pour être réutilisées. Elles peuvent réduire la charge d’un sinistre et limiter la consommation de ressources, mais leur disponibilité dépend du modèle, de la pièce concernée et des règles applicables à la réparation.
À titre d’exemple, si une portière doit être remplacée, le garage peut rechercher une pièce de réemploi compatible plutôt qu’une pièce neuve, lorsque l’état et les exigences de sécurité le permettent. La différence ne se traduit pas nécessairement par une baisse immédiate de la prime individuelle. En revanche, une diminution durable des dépenses globales peut contribuer à réduire la pression sur les tarifs.
| Levier | Effet recherché | Point de vigilance |
|---|---|---|
| Comparer les offres | Identifier une cotisation plus adaptée | Conserver des garanties équivalentes |
| Modifier la franchise | Ajuster le montant payé chaque année | Prévoir la somme restant à charge en cas de sinistre |
| Choisir un réparateur partenaire | Maîtriser le coût des réparations | Vérifier les conditions du réseau et les modalités de prise en charge |
| Utiliser une pièce de réemploi | Réduire le coût et l’impact matériel | Confirmer la compatibilité et la disponibilité |
La meilleure économie n’est donc pas forcément la suppression de garanties : c’est le choix d’une protection cohérente avec les risques que le conducteur peut réellement assumer.
Région, profil et comparaison des contrats : comprendre les écarts de prix
Deux conducteurs possédant une voiture similaire peuvent payer des montants très différents. Le lieu de résidence pèse dans l’évaluation du risque, car la densité de circulation, les possibilités de stationnement, la fréquence des vols et l’exposition à certains événements ne sont pas identiques partout. Une grande agglomération et une commune moins dense ne présentent pas nécessairement les mêmes conditions d’usage.
Cette différence ne signifie pas qu’une région est uniformément plus chère pour tous ses habitants. Le tarif dépend aussi du type de véhicule, du niveau de couverture, de l’historique du conducteur et des critères propres à chaque assureur. Un article consacré aux écarts régionaux de cotisation illustre l’intérêt de comparer les situations locales sans tirer de conclusion valable pour chaque automobiliste.
Un profil personnel qui évolue avec le temps
Le contrat doit suivre les changements de la vie du conducteur. Un déménagement, une modification du kilométrage annuel, un nouveau stationnement ou un changement de véhicule peut modifier les informations utilisées pour établir le tarif. Si le contrat conserve des données qui ne correspondent plus à la réalité, la cotisation risque de ne pas refléter correctement l’usage actuel.
Karim, par exemple, utilisait auparavant sa voiture tous les jours pour parcourir une longue distance jusqu’à son travail. Après un déménagement près de son bureau, il roule moins et stationne dans un parking fermé. En signalant ces changements à son assureur et en demandant plusieurs devis, il peut vérifier si son niveau de risque et ses garanties justifient toujours la même formule.
Il importe toutefois de rester précis dans les déclarations. Réduire artificiellement le kilométrage annoncé ou omettre un conducteur régulier peut provoquer des difficultés au moment d’un sinistre. Une économie apparente ne compense pas le risque d’une déclaration inexacte : les informations communiquées doivent décrire honnêtement l’utilisation réelle du véhicule.
Comparer le prix, mais aussi les conditions d’indemnisation
Une comparaison efficace ne s’arrête pas au montant affiché. Il faut vérifier la prise en charge du conducteur, les dommages au véhicule, le vol, le bris de glace, l’assistance et les conditions de prêt d’une voiture de remplacement. Deux contrats présentés comme similaires peuvent différer sensiblement sur les plafonds ou les exclusions.
Les automobilistes qui conduisent un véhicule particulier doivent également rechercher une formule réellement conçue pour leur situation. Une voiture sans permis, par exemple, ne se choisit pas comme une voiture classique sur le seul critère du prix : les garanties et les conditions doivent correspondre à son usage. Des informations sur l’assurance d’une voiture sans permis peuvent aider à identifier les points à vérifier avant de souscrire.
Pour garder une démarche méthodique, l’automobiliste peut réunir son relevé d’informations, le détail de ses garanties, son kilométrage annuel et les caractéristiques de son stationnement avant de demander des propositions. Il pourra ainsi comparer des offres sur une base commune, puis arbitrer entre le montant de la cotisation et la dépense qu’il accepterait de supporter en cas de sinistre.
La hausse du marché n’efface donc pas les différences individuelles. Une analyse régulière du contrat, des réparations et des besoins réels permet de mieux comprendre chaque variation et de choisir une couverture qui reste soutenable sans laisser le véhicule insuffisamment protégé.

